Domain familienstellen-muenchen.de kaufen?
Wir ziehen mit dem Projekt
familienstellen-muenchen.de um.
Sind Sie am Kauf der Domain
familienstellen-muenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familienstellen-muenchen.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Bindung und Veränderung in der psychotherapeutischen Beziehung, Fachbücher von Hildegard Höhr, Theo Kierdorf, David J. WallinDieses eloquente Buch überträgt Bindungstheorie und Bindungsforschung in einen völlig neuen Rahmen, der psychotherapeutische Arbeit mit Erwachsenen auf der Grundlage ihrer kindlichen Entwicklung ermöglicht. Indem Wallin ein Behandlungsmodell beschreibt, das auf Transformation durch Beziehung basiert, bringt er Bindungstheorie, Neurowissenschaften, Traumaforschung, relationale Psychotherapie und Achtsamkeitspsychologie in einen engen Zusammenhang. Fallbeschreibungen veranschaulichen, wie Therapeuten Interventionen so gestalten können, daß die Bindungsbedürfnisse ihrer Patienten berücksichtigt werden, und ihnen so zu helfen, jene innere sichere Basis zu schaffen, die ihre frühen Beziehungen ihnen nicht zu geben vermochten. Das Buch veranschaulicht den klinischen Nutzen des Fokussierens auf nonverbale Interaktion und beschreibt hochwirksame Techniken für die Arbeit an den emotionalen Reakti.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trauma, Bindung und Familienstellen, Fachbücher von Franz RuppertDer Autor begibt sich auf die Suche nach dem Ursprung panischer Ängste, Depressionen, Psychosen oder Persönlichkeitsstörungen. Das Konzept der Bindung, der Begriff Trauma und das Verfahren der Familienaufstellung haben sich dabei als hilfreich erwiesen. Psychische Probleme, so der innovative Grundgedanke, entstehen in Beziehungssystemen mit ihren komplexen Kommunikations- und Interaktionsdynamiken. So wird eine Mutter, die ein Trauma erlitten hat, diese Erfahrung in der einen oder anderen Form an ihr Kind weitergeben. Familienaufstellungen – das Verfahren, mittels Stellvertretern Beziehungsstrukturen in Familien darzustellen – führen vor Augen, wie sich frühkindliche Beziehungsmuster in späteren Beziehungen fortsetzen und eventuell selbst wieder Traumatisierungen auslösen können. Es entsteht ein fataler Kreislauf von der Traumatisierung zur Bindungsstörung.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
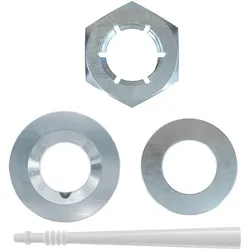
Dynamik Set M24Das fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 54 [mm] Dicke: 17 [mm] Min. Dicke des Anbauteils: 24 [mm] Passend zu: FAZ II Plus M24110,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bindung und Veränderung in der psychotherapeutischen Beziehung, Fachbücher von Hildegard Höhr, Theo Kierdorf, David J. WallinDieses eloquente Buch überträgt Bindungstheorie und Bindungsforschung in einen völlig neuen Rahmen, der psychotherapeutische Arbeit mit Erwachsenen auf der Grundlage ihrer kindlichen Entwicklung ermöglicht. Indem Wallin ein Behandlungsmodell beschreibt, das auf Transformation durch Beziehung basiert, bringt er Bindungstheorie, Neurowissenschaften, Traumaforschung, relationale Psychotherapie und Achtsamkeitspsychologie in einen engen Zusammenhang. Fallbeschreibungen veranschaulichen, wie Therapeuten Interventionen so gestalten können, daß die Bindungsbedürfnisse ihrer Patienten berücksichtigt werden, und ihnen so zu helfen, jene innere sichere Basis zu schaffen, die ihre frühen Beziehungen ihnen nicht zu geben vermochten. Das Buch veranschaulicht den klinischen Nutzen des Fokussierens auf nonverbale Interaktion und beschreibt hochwirksame Techniken für die Arbeit an den emotionalen Reakti.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trauma, Bindung und Familienstellen, Fachbücher von Franz RuppertDer Autor begibt sich auf die Suche nach dem Ursprung panischer Ängste, Depressionen, Psychosen oder Persönlichkeitsstörungen. Das Konzept der Bindung, der Begriff Trauma und das Verfahren der Familienaufstellung haben sich dabei als hilfreich erwiesen. Psychische Probleme, so der innovative Grundgedanke, entstehen in Beziehungssystemen mit ihren komplexen Kommunikations- und Interaktionsdynamiken. So wird eine Mutter, die ein Trauma erlitten hat, diese Erfahrung in der einen oder anderen Form an ihr Kind weitergeben. Familienaufstellungen – das Verfahren, mittels Stellvertretern Beziehungsstrukturen in Familien darzustellen – führen vor Augen, wie sich frühkindliche Beziehungsmuster in späteren Beziehungen fortsetzen und eventuell selbst wieder Traumatisierungen auslösen können. Es entsteht ein fataler Kreislauf von der Traumatisierung zur Bindungsstörung.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Dynamik Set M24Das fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 54 [mm] Dicke: 17 [mm] Min. Dicke des Anbauteils: 24 [mm] Passend zu: FAZ II Plus M24110,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Laplace-Transformation, Diskrete Fourier-Transformation und z-Transformation, Fachbücher von Stephan Ulrich, Helmut UlrichDieses Buch ist eine leicht verständliche Einführung in die Theorie und praktische Handhabung der Laplace-, Fourier- und z-Transformation, die in vielen Fachgebieten wie der Elektrotechnik, Informations- und Kommunikationstechnik, Mechatronik, Regelungstechnik usw. eine wichtige Rolle spielen. Zahlreiche Beispiele und Anwendungen zeigen den richtigen Umgang mit den Transformationen. Die Erläuterungen werden vielfach durch graphische Darstellungen veranschaulicht. Das Ziel des Buches ist es, eigene Problemstellungen mit den gezeigten Methoden erfolgreich angehen zu können. Die didaktische Aufbereitung des Lehrstoffes im Buch sichert einen nachhaltigen Lernerfolg.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thule Transformation Kit Erweiterungssatz für Thule SmartClamp System Ducato < 2017Erlaubt das Anbringen des Thule SmartClamp Systems an einem zweiteiligen Markisenadapter bei einem älteren Ducato. Der Dachträger kann durch eine Thule Markise erweitert werden; nachträgliche Montage möglich.57,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
-
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.